Оставьте заявку и мы дадим вам бесплатно лицензию программы и помощь в настройке:
В последние годы алгоритмы, прогнозирование и данные стали ключевыми факторами успеха в мире финансов. Трейдеры, инвесторы и даже новички, ищущие проверенные стратегии, всё чаще обращаются к машинному обучению, чтобы получить конкурентное преимущество на рынках акций, опционов, валют и других активов. В этой статье мы разберём, как работают нейронные сети, глубокое обучение, регрессия и классификация в торговле, а также как правильно использовать backtesting, оптимизацию и риск‑менеджмент.
Алгоритмы и прогнозирование: от простых индикаторов к сложным моделям
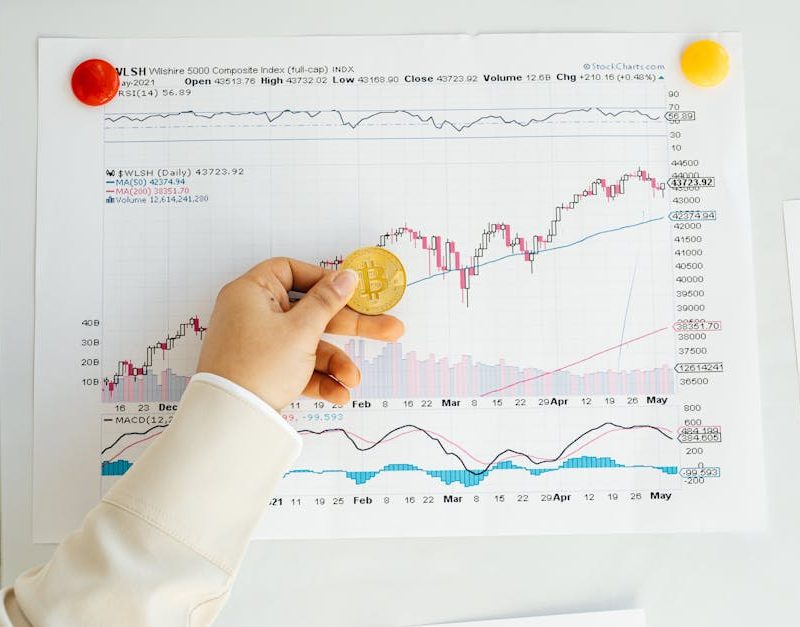
Алгоритмы, основанные на техническом анализе, используют скользящие средние, стохастический осциллятор, MACD, RSI и Bollinger Bands. Эти индикаторы дают сигналы о возможных разворотах и продолжениях трендов. Но в эпоху больших данных (big data) и искусственного интеллекта (AI) трейдеры могут применять более продвинутые методы:
- Нейронные сети: LSTM, GRU, CNN, RNN, Transformer, attention mechanism, seq2seq.
- Глубокое обучение: supervised learning, unsupervised learning, reinforcement learning, Q‑learning, policy gradients, actor‑critic, deep Q‑networks.
- Машинное обучение: decision trees, random forest, XGBoost, CatBoost, LightGBM, ensemble methods, Bayesian networks.
- Регрессия и классификация: ARIMA, GARCH, mean reversion, momentum, trend following.
Эти модели способны обрабатывать time series, извлекать признаки (feature engineering) и использовать data mining для поиска скрытых закономерностей в больших наборах данных.
Модели и стратегии: от простого до сложного
Для создания прибыльных стратегий трейдеры применяют:
- Финансовое моделирование и алгоритмическую торговлю.
- Высокочастотную торговлю (HFT) и микро‑структуру рынка: книга ордеров, ликвидность, слиппинг, исполнение, латентность.
- Оптимизацию портфеля с использованием коэффициента Шарпа, коэффициента Сортино, просадки, и методов кластеризации (k‑means, hierarchical clustering, DBSCAN).
- Модели оценки риска: Monte Carlo simulation, bootstrapping, stochastic gradient descent, mini‑batch, learning rate, optimizer (Adam, RMSProp, SGD).
- Методы регуляризации: dropout, batch normalization, early stopping, grid search, random search, Bayesian optimization, genetic algorithms, evolutionary strategies.
Все эти подходы позволяют строить стратегии, которые учитывают волатильность, корреляцию, ковариацию и другие факторы.
Backtesting и оптимизация: проверка гипотез на исторических данных
Backtesting – ключевой этап, позволяющий проверить эффективность стратегии на прошлых данных. В процессе backtesting важно:
Оставьте заявку и мы дадим вам бесплатно лицензию программы и помощь в настройке:
- Проводить cross‑validation, чтобы избежать overfitting и underfitting.
- Использовать loss function, activation function, и evaluation metrics (accuracy, precision, recall, F1-score, confusion matrix, ROC curve, AUC, cross‑entropy, mean squared error, R‑squared, residuals).
- Проводить feature selection, dimensionality reduction (PCA, t‑SNE, UMAP) и scaling, normalization, encoding.
- Обрабатывать missing values, outliers, anomaly detection.
Оптимизация гиперпараметров (hyperparameter tuning) повышает точность модели и снижает риск ошибок.
Риск‑менеджмент и соблюдение регуляций
Современные трейдеры используют риск‑менеджмент, чтобы защитить капитал:
- Определение stop‑loss, take‑profit, и dynamic position sizing.
- Соблюдение финансовых регуляций: GDPR, KYC, AML, compliance, ethical AI, bias mitigation, data privacy.
- Использование secure multi‑party computation, federated learning, transfer learning, domain adaptation.
- Применение explainable AI (SHAP, LIME) для интерпретируемости моделей.
ESG и устойчивое инвестирование в эпоху AI
Важным аспектом современного портфеля является ESG‑интеграция:
- Сбор ESG‑данных от провайдеров, ESG‑аналитика, ESG‑отчётность.
- Использование ESG‑факторов (value, growth, quality, low volatility, smart beta) и ESG‑индексов.
- Внедрение ESG‑стандартов (GRI, SASB, TCFD) и ESG‑рейтингов.
- Интеграция ESG‑рисков в оценку портфеля и управление рисками.
Как получить доступ к лучшим инструментам и обучению
Мы предлагаем потенциальным клиентам уникальную возможность:
- Бесплатную лицензию на тестовую версию программы CopySoft – используйте её на любом торговом счёте у любого брокера.
- Персональный онлайн мастер‑класс от ведущего эксперта программы CopySoft.
- Помощь в настройке и оптимизации стратегии.
Кому будет полезно? Трейдерам, которые хотят пассивный доход; инвесторам, стремящимся к диверсификации; и новичкам, которые ищут проверенные стратегии.
Оставьте заявку прямо сейчас и получите:
- БЕСПЛАТНУЮ лицензию на тест программы CopySoft.
- Персональный онлайн мастер‑класс.
- Поддержку в настройке и оптимизации.
Не упустите шанс стать частью сообщества трейдеров, использующих самые передовые методы машинного обучения и искусственного интеллекта. Оставьте заявку и начните свой путь к более эффективной торговле уже сегодня!
Автор: Евгений Кузнецов, исследователь торговых алгоритмов и рыночных данных